Rynek wyczekuje na ruch RPP już od marca, a zdolność kredytowa topnieje

RPP nie podjęła jeszcze decyzji o podniesieniu stóp procentowych w Polsce. I choć prawdopodobieństwo takiego ruchu wyraźnie wzrosło, to wciąż nie ma pewności, czy konieczne będzie zacieśnienie polityki pieniężnej. Nie przeszkadza to jednak rynkowi w uwzględnianiu w wycenach spodziewanego zacieśnienia monetarnego.
To dlatego oprocentowanie popularnych kredytów ze stałym oprocentowaniem przekracza 6%, a zdolność kredytowa nie tylko przestała rosnąć, ale spadła już od szczytu o ponad 70 tysięcy złotych.
Trochę ponad 938 tys. złotych – taka jest obecnie mediana zdolności kredytowej trzyosobowej rodziny z dochodem na poziomie dwóch średnich krajowych – wynika z najnowszych deklaracji banków oraz danych z bankowych kalkulatorów zdolności kredytowej. To o 25 tysięcy złotych więcej niż przed miesiącem, ale też o ponad 74 tysiące mniej niż w marcu, kiedy przeciętna zdolność kredytowa była na historycznie najwyższym poziomie (przynajmniej nominalnie).
Zdolność kredytowa pod presją
Wraz z rozpoczęciem wojny przeciwko Iranowi skończyła się dobra passa rodzimych kredytobiorców. Warto przypomnieć, że wcześniej – od lipca 2022 roku zdolność kredytowa bardzo szybko rosła. W niecałe 4 lata mediana kwoty, którą banki chciałyby pożyczyć przykładowej rodzinie na zakup mieszkania wzrosła z niecałych 400 tysięcy złotych latem 2022 roku do ponad miliona złotych (marzec 2026 roku). Poprawa trwała więc niecałe 4 lata, a finalnie przeciętna familia mogła na zakup mieszkania pożyczyć 2,5-krotnie wyższą kwotę.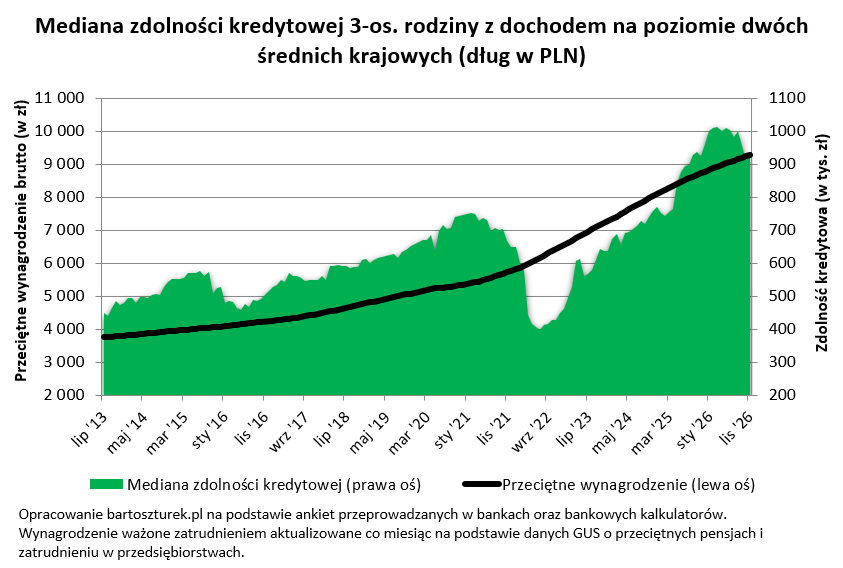
Napięcia geopolityczne i zagrożenie wyższą inflacją przerwały jednak tę dobrą passę i to pomimo nieprzerwanie rosnących w Polsce przeciętnych wynagrodzeń. Wraz z rozpoczęciem wojny przeciwko Iranowi rynek zaczął wyceniać wzrost stóp procentowych w Polsce. To bardzo szybko przełożyło się na wzrost oprocentowania kredytów ze stałym oprocentowaniem, dla których kluczowym punktem odniesienia są notowania kontraktów IRS.
Na podwyżki stóp czekamy już od marca
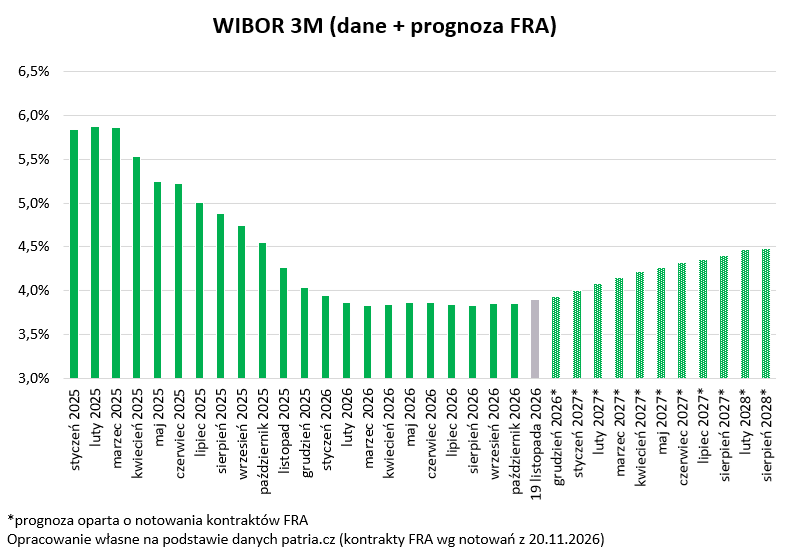
Fakt jednak, że RPP nie podjęła póki co decyzji o podwyżce stóp powoduje, że w większości banków tańszym rozwiązaniem pozostają kredyty ze zmiennym oprocentowaniem. Sytuację poprawiło przechodzenie banków z oferowania hipotek opartych na WIBOR na kredyty wykorzystujące POLSTR. Drugi z tych wskaźników jest obecnie notowany niżej, co stworzyło przestrzeń dla spadku oprocentowania kredytów. Różnica jest niewielka, bo choć akurat teraz stawka POLSTR jest wyraźnie niższa niż WIBOR, to jednak część banków zastosowała w tych kredytach wyższe marże. Ostatecznie mniej jest przecież ważne jaki wskaźnik wykorzystamy do obliczania oprocentowania kredytu, a bardziej jaki mamy koszt kapitału, który finansuje nam akcję kredytową.
Problem z kredytami ze zmiennym oprocentowaniem jest jednak taki, że ich koszt jest regularnie aktualizowany. Wystarczy więc, że RPP podniesie stopy procentowe, a posiadacze długów ze zmienną stawką szybko zauważą efekty w swoich portfelach. Problem w tym, że nie wiadomo ani kiedy, ani czy RPP zostanie zmuszona do podniesienia stóp procentowych. Rynek spodziewa się rychłego rozpoczęcia takich ruchów już od prawie 3 kwartałów. W RPP wciąż nie znalazła się jednak większość, aby taką decyzję podjąć. Topnieje również grono ekonomistów sugerujących, że może się nam udać tak przelawirować przez gospodarcze rafy, że podniesienie kosztu pieniądza okaże się zbędne. To wciąż jednak nie znaczy, że stopy procentowe na pewno zostaną podniesione.
Kredyty ze zmiennym oprocentowaniem u zarania są tańsze
W praktyce przyszłość rodzimej polityki monetarnej pokaże dopiero czas. Z punktu widzenia kredytobiorców efekt jest jednak taki, że jeśli rynek wycenia podwyżki stóp, to w dniu zaciągania kredytu dług ze stałym oprocentowaniem jest co do zasady droższy niż ten ze zmiennym oprocentowaniem. Teraz średnie oprocentowanie w przypadku kredytu ze stałą stopą to ponad 6,3%, a ze zmienną trochę niecałe 5,6%. Różnica sumuje się do około 0,8 pkt. proc. Przeciętnie o tyle na początku droższy jest kredyt ze stałym oprocentowaniem od tego ze zmiennym. W żadnym wypadku nie daje nam to informacji o tym, ile będzie kosztował kredyt przez 20 czy 30 lat jego spłacania. Wiemy tylko jak tę spłatę rozpoczniemy do momentu aktualizacji wysokości raty. W przypadku długu ze zmiennym oprocentowaniem powinniśmy wiedzieć ile dokładnie zapłacimy w pierwszym miesiącu lub co najwyżej kilku miesiącach. W przypadku kredytu ze stałym oprocentowaniem wysokość raty znamy na maksymalnie kilka lat do przodu.
Trudniej o milionowy kredyt
Wspomniana kwota zdolności kredytowej, na którą może liczyć trzyosobowa rodzina dysponująca dwiema średnimi krajowymi (938 tys. złotych), to mediana. To znaczy, że połowa instytucji deklaruje chęć pożyczenia przykładowej rodzinie większej kwoty, a połowa mniejszej.
Przesłane przez banki dane sugerują, że nawet instytucje szacujące zdolność kredytową najbardziej zachowawczo deklarują możliwość pożyczenia rodzinie z naszego przykładu kwoty przekraczającej 900 tysięcy złotych. Wciąż są jednak też banki chcące pożyczyć przykładowej rodzinie ponad milion. Dziś w tym gronie mamy Pekao, Credit Agricole i Alior.
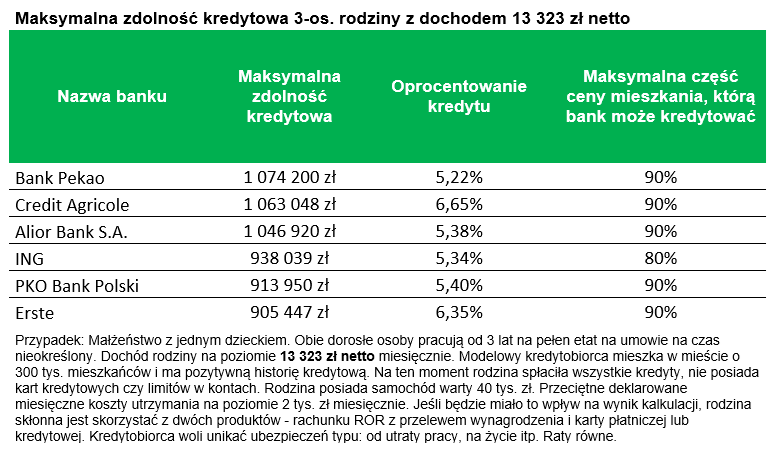
Założenia przyjęte do badania zdolności kredytowej
Założenia przyjęte do wyliczenia zdolności kredytowej są optymistyczne. Średnie wynagrodzenie w przedsiębiorstwach w ostatnich latach utrzymuje się w wyraźnym trendzie wzrostowym. Do tego kwota ta jest wyższa niż zarobki przeważającej części Polaków. Ponadto przyjęte do kalkulacji koszty utrzymania są niskie, a przykładowa rodzina nie ma zobowiązań finansowych. Mimo tego jednym z założeń jest to, że familia zdążyła w oczach banku zbudować swoją wiarygodność kredytową. Celem badania jest ciągłe monitorowanie tego, jaką maksymalną kwotę banki byłyby skłonne pożyczyć na zakup mieszkania — niezależnie od bieżącej koniunktury. Zbyt zachowawcze założenia mogłyby doprowadzić do braku ciągłości badania w okresach dekoniunktury.
Choć jest to truizm, to patrzenie na ofertę hipoteczną tylko przez pryzmat deklarowanej zdolności kredytowej może okazać się błędem. Aby wybrać odpowiednią „hipotekę”, powinniśmy zwrócić uwagę także na oprocentowanie kredytu, opłaty dodatkowe, koszty ubezpieczeń, skomplikowanie i czasochłonność procesu kredytowego czy skłonność danej instytucji do negocjacji warunków np. przy chęci skorzystania z dodatkowych produktów bankowych. Musimy mieć przy tym świadomość, że banki mogą być skłonne zaproponować nam tańszy kredyt w zamian za stawianie wyższych wymagań lub związanie się z daną instytucją innymi produktami. Różnice w ofercie mogą pojawić się np. na poziomie czasochłonności procesu udzielania kredytu lub preferencji dla konkretnych grup zawodowych czy budownictwa energooszczędnego.
Bartosz Turek
analityk rynku nieruchomości
fot. materiały prasowe