Nieruchomości inwestycyjne. Rząd płaci coraz wyższe odsetki, a oprocentowanie lokat ledwo drgnęło

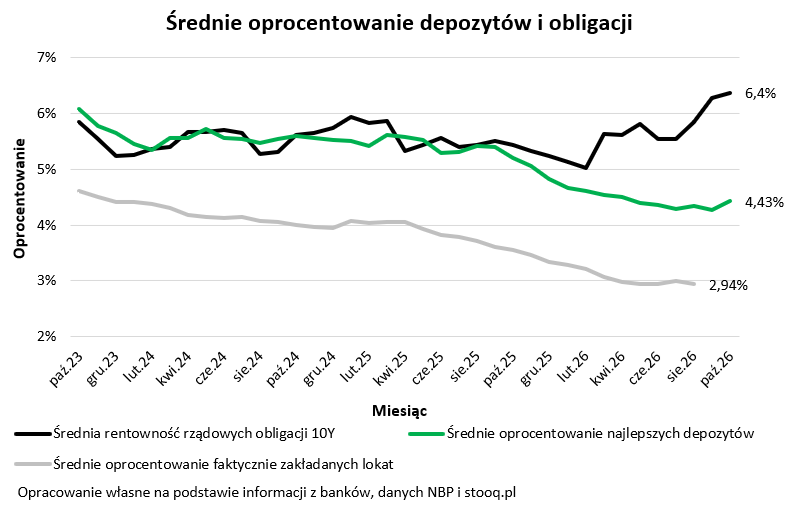
Jeszcze w lutym rentowność polskich obligacji skarbowych wynosiła około 5%. Dziś sięga już niemal 6,5%. Przez większą część tego okresu oprocentowanie bankowych depozytów wciąż spadało. Dopiero ostatnie miesiące, a szczególnie październik, przyniosły wyraźniejsze oznaki poprawy. Średnie oprocentowanie promocyjnych depozytów wzrosło właśnie do 4,4%, a aż sześć banków poprawiło swoje oferty. To może być początek korzystniejszego okresu dla oszczędzających.
Rosnąca rentowność obligacji i zmieniające się oczekiwania dotyczące stóp procentowych dają bowiem nadzieję na dalsze podwyżki oprocentowania bankowych depozytów.
Ponad 4,4% – tyle wynosi obecnie średnie oprocentowanie najlepszych lokat i rachunków oszczędnościowych. To oznacza wzrost względem poprzedniego miesiąca, kiedy średnia stawka nie przekraczała 4,3%. Pierwsze nieśmiałe oznaki poprawy oferty bankowych depozytów pojawiły się już w sierpniu, ale dopiero teraz przybrały one większą skalę niż czysto homeopatyczna. Co więcej, w ostatnim miesiącu aż 6 banków zdecydowało się na poprawienie swojej oferty depozytowej. Odwrotny kierunek obrała tylko jedna instytucja.
Rząd już od lutego musi płacić coraz więcej, czas na banki?
Otoczenie coraz bardziej sprzyja zmianom korzystnym dla oszczędzających. W ostatnich miesiącach oczekiwania rynkowe wyraźnie przesunęły się z rychłych obniżek stóp procentowych w kierunku obaw o konieczność ich podwyżek lub co najwyżej nadziei na to, że uda się utrzymać koszt pieniądza na niezmienionym poziomie. Z punktu widzenia oszczędzających jest to o tyle ważne, że poziom stóp procentowych ustalanych przez RPP jest kluczowy dla poziomu oprocentowania depozytów. Im stopy procentowe wyższe, tym banki powinny płacić wyższe odsetki za powierzane im oszczędności. W tym układzie już nawet brak widma cięcia stóp daje podstawę do tego, aby oprocentowanie depozytów trochę wzrosło. Ruch ten byłby tym mocniejszy, gdyby stopy procentowe poszły w górę.
Wyższemu oprocentowaniu sprzyja też fakt, że nawet bez podwyżek stóp procentowych wyraźnie w górę idzie już od lutego rentowność obligacji wyemitowanych przez polski rząd. Podczas gdy w lutym 10-letnie papiery kusiły zarobkiem na poziomie 5% w skali roku, to pod koniec października rentowność tych obligacji wyniosła już blisko 6,5%.
Pozyskany kapitał banki mogą wydać na rządowe papiery
Ktoś mógłby powiedzieć: i cóż z tego? Gdzie oprocentowanie depozytów, a gdzie rentowność 10-letnich obligacji emitowanych przez Polskę. Porównanie to nie jest wcale abstrakcyjne. Patrząc nawet na historię ostatnich lat, przez wiele miesięcy mieliśmy sytuację, w której przeciętne oprocentowanie promocyjnych depozytów było zbliżone do rentowności 10-letnich papierów rządowych.
Ma to też logiczne uzasadnienie. Banki dużą część kapitału inwestują w obligacje skarbowe. Jeśli te dają zarobić znacznie więcej niż kosztują depozyty, to bankom może się opłacać przyjmowanie od Kowalskich większych kwot i przeznaczenie tych pieniędzy na zakup rządowych papierów – szczególnie, że od tych aktywów nie muszą płacić podatku bankowego.
Rosnąca w ostatnich miesiącach dysproporcja pomiędzy średnim oprocentowaniem najlepszych lokat oraz rentownościami rządowych obligacji to dobry prognostyk dla oszczędzających w bankach. Pojawia się bowiem nadzieja, że październikowa poprawa oferty depozytowej będzie kontynuowana.
Promocyjne depozyty nie są dla wszystkich
W tej beczce miodu jest jednak co najmniej jedna łyżka dziegciu. Z jednej strony w ramach najbardziej atrakcyjnych promocji banki kuszą oprocentowaniem depozytów na poziomie nawet 6-7%, ale z drugiej – przeciętny depozyt otwierany jest na znacznie gorszych warunkach. Najnowsze dane banku centralnego są odrobinę opóźnione. Wynika z nich jednak, że w sierpniu 2026 roku przeciętna faktycznie zakładana lokata była oprocentowana na mniej niż 3%.
Im wyższy procent, tym więcej gwiazdek
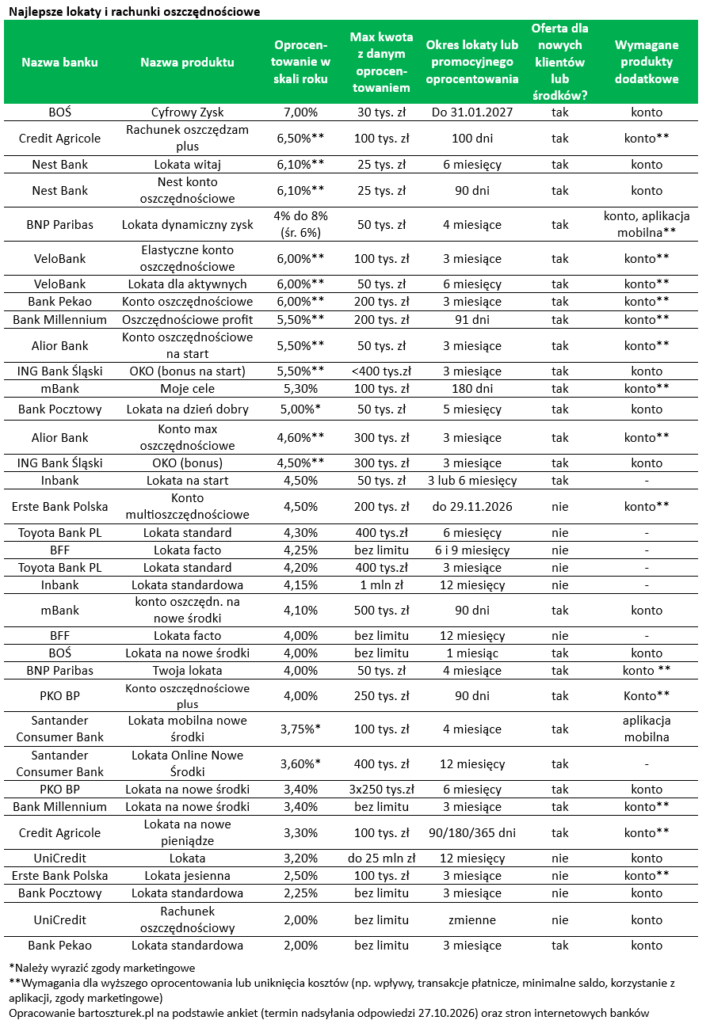
Pomiędzy faktycznie zakładanymi depozytami i tymi, które znajdujemy na witrynach banków jest przepaść. Wszystko dlatego, że promocyjne depozyty nie są dla wszystkich. Aby cieszyć się oprocentowaniem na poziomie 6-7% trzeba często spełnić szereg warunków. Co więcej – przeważnie im wyższe oprocentowanie, tym dłuższa lista „gwiazdek”.
Czołowe promocje są zazwyczaj zarezerwowane dla nowych klientów, a do tego z promocyjnej stawki można się cieszyć relatywnie krótko i naliczana jest ona od niewygórowanej kwoty. Nierzadko, aby dostać wyższe oprocentowanie, trzeba też co miesiąc spełniać dodatkowe warunki – np. zapewnić wpływ na konto czy wykonać określoną liczbę płatności kartą. Często wymagane jest również posiadanie konta lub karty i aktywne korzystanie z tych produktów, a czasem także zgoda na kontakty marketingowe.
Zasady tworzenia rankingu najlepszych lokat i rachunków oszczędnościowych:
Do zestawienia trafiają maksymalnie dwa depozyty z danego banku. Chodzi o „czyste depozyty”. Pomijam więc oferty, w ramach których np. ponosimy dodatkowe ryzyko inwestowania w fundusze inwestycyjne, zaciągamy kredyt na zakup auta lub w pakiecie z lokatą bierzemy kartę kredytową. W rankingu zbieram co miesiąc informacje o najlepiej oprocentowanych lokatach, ale też rachunkach oszczędnościowych. Skupiam się na takich, w ramach których powierzamy pieniądze na maksymalnie 12 miesięcy oraz takich, które przeznaczone są dla szerokiego grona klientów (pomijam oferty z limitami wiekowymi czy dedykowane dla najzamożniejszych osób). Do tego lokata lub rachunek oszczędnościowy muszą podlegać pod gwarancję BFG (lub identycznej instytucji z innego kraju UE). Przyjmuję oferty, w ramach których trzeba skorzystać z produktów dodatkowych (konta, karty, a nawet ubezpieczenia), ale tylko wtedy, gdy można z nich zrezygnować lub uniknąć kosztów aktywnie korzystając z karty lub konta.
Bartosz Turek
niezależny analityk
fot. materiały prasowe